Tesis
Tesis
Tres razones para invertir en activos productivos del sector alimentos
La demanda crece de forma sostenida, la capacidad de proceso debe construirse físicamente y el capital especializado en este tipo de activo es escaso en la región.
01
Analysis
La producción y el consumo de proteína en América Latina crecen por encima del promedio mundial
Entre 2000 y 2025 la producción de carne en América Latina creció 93%, frente a 63% en el mundo. Solo en 2025 creció 4,2%, y en el primer semestre de 2026 Brasil, Argentina y Colombia sumaron otro 3,7% interanual. El consumo por persona pasó de 56 a 78 kg en México y de 36 a 63 kg en Colombia. La OCDE-FAO proyecta 7,4 millones de toneladas adicionales en la región entre 2024 y 2035, tres cuartas partes en pollo. Cada tonelada adicional requiere capacidad de sacrificio, corte, empaque y frío que hoy no existe. Esa capacidad es inversión en activos fijos.
Qué capacidad implica el crecimiento a 2035
Estimación de Astrea sobre las 7,4 Mt adicionales que proyecta la OCDE-FAO. Supuestos ilustrativos de metros cuadrados por tonelada-año; el requerimiento real depende de especie, formato y geografía.
Supuestos: participación del volumen que pasa por cada etapa y m² por tonelada-año según referencias de plantas y centros de distribución diseñados por el equipo de Astrea. Capex estimado con base en proyectos observados en México y Colombia, 2025–2026. Elaboración Astrea.
¿Cuánta capacidad necesita tu mercado para crecer?
02
Analysis
El capital inmobiliario rinde menos que la operación que alberga
El capital institucional ha entrado al sector frío en América Latina bajo un solo modelo: propiedad y operación de almacenes frigoríficos multicliente. Los fondos de activos reales levantados para la región (USD 5.400 millones en 2024) se concentraron en infraestructura, deuda de infraestructura y forestal. No existe un vehículo que financie la planta o el centro de distribución que la propia empresa de alimentos opera. En paralelo, el capital global se concentra en pocas tesis: los grandes operadores de nube invertirán cerca de USD 700.000 millones en centros de datos durante 2026. En ese contexto, un activo con demanda inelástica, contratos de largo plazo indexados y baja correlación con el ciclo tecnológico aporta diversificación real a un portafolio. El resultado es un activo con demanda comprobada, intensidad de capital y sin capital especializado del lado del operador. Esa es la brecha que Astrea estructura.
Quién financia cada tipo de activo
Oferta de capital observada en México y Colombia por tipo de activo y fuente. El activo que opera la propia empresa de alimentos es un segmento desatendido: ahí Astrea estructura el financiamiento.
Evaluación cualitativa de Astrea sobre la oferta de capital observada en México y Colombia, 2026. Fondos de activos reales levantados para América Latina en 2024: USD 5.400 millones (LAVCA, oct-2025), concentrados en infraestructura, deuda de infraestructura y forestal.
03
Analysis
El capital inmobiliario rinde menos que la operación que alberga
Una empresa de alimentos obtiene su retorno en la operación, no en la propiedad del inmueble. Cuando financia la totalidad del activo con su balance, inmoviliza en obra civil y terreno un capital que rinde menos que su propio negocio y que limita la siguiente expansión. Si un inversionista especializado financia el componente inmobiliario a cambio de una renta de largo plazo, el cliente eleva su retorno sobre el capital empleado y libera recursos para equipo, capital de trabajo o el siguiente activo. La condición es que la operación rinda más que el costo del capital inmobiliario; cuando no se cumple, lo señalamos antes de estructurar. Ajuste los supuestos y observe el efecto sobre el retorno
Un activo de USD 60 millones: estructura de capital y retorno
Cada bloque representa USD 1 millón. Naranja: obra civil, terreno e instalaciones fijas. Verde: equipo de proceso y operación.
Tu próxima planta puede subir tu retorno (ROCE) de
Te mostramos cuánto capital libera tu expansión, con los números de tu operación.
El cliente opera. El activo lo financia quien mejor lo valora.
Astrea no es un REIT ni un operador: no adquiere ni opera los activos. Estructura la transacción para que el cliente conserve el control operativo y mejore su retorno sobre el capital empleado.
Build-to-suit
Build-to-suit con arrendamiento largo
Un inversionista construye a la medida y arrienda 15–20 años con renta indexada y opción de compra.
Sale & leaseback
Sale & leaseback
El cliente vende un activo que ya opera y lo toma en arriendo. Convierte el inmueble en liquidez sin alterar la operación.
Deuda
Deuda estructurada de proyecto
Crédito de construcción y refinanciamiento permanente con banca o fondos de deuda, con garantía sobre activo y flujos. El cliente conserva la propiedad.
Build-to-suit
Build-to-suit con arrendamiento largo
Un inversionista construye a la medida y arrienda 15–20 años con renta indexada y opción de compra.
Sale & leaseback
Sale & leaseback
El cliente vende un activo que ya opera y lo toma en arriendo. Convierte el inmueble en liquidez sin alterar la operación.
Deuda
Deuda estructurada de proyecto
Crédito de construcción y refinanciamiento permanente con banca o fondos de deuda, con garantía sobre activo y flujos. El cliente conserva la propiedad.
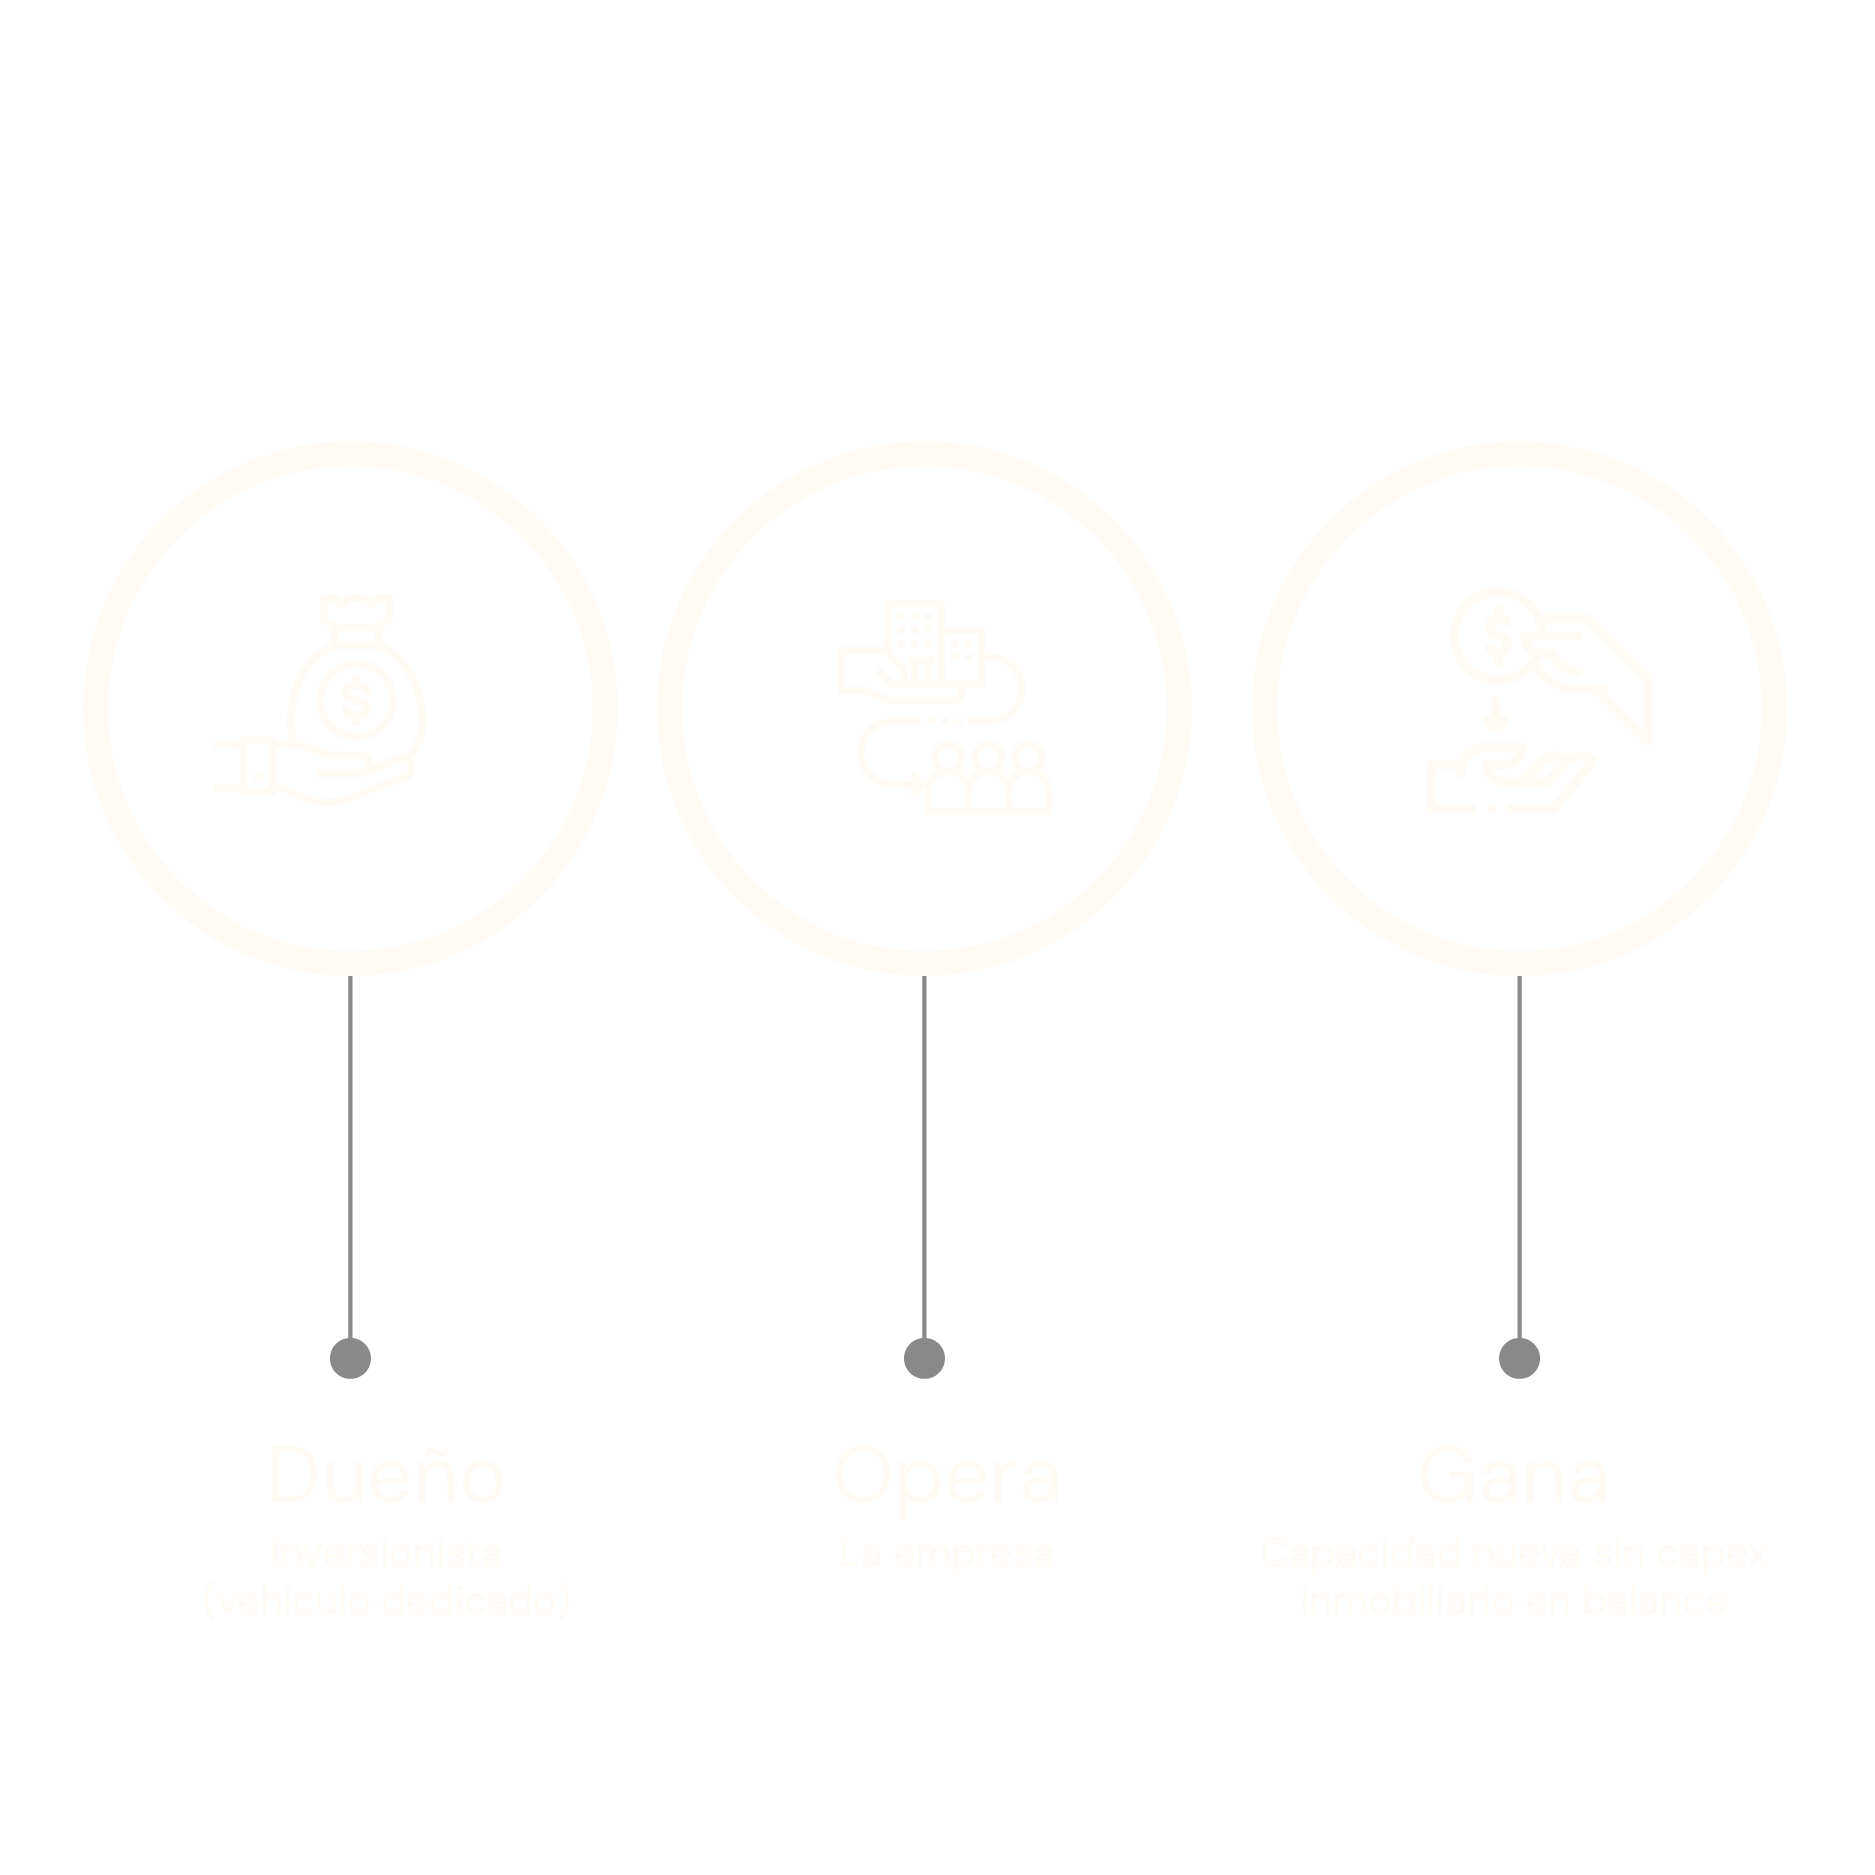
Build-to-suit con arrendamiento largo
Un inversionista construye la planta o el CEDIS a la medida y la arrienda a la empresa por 15–20 años con renta indexada y opción de compra.
DUEÑO
OPERA
GANA
Inversionista (vehículo dedicado)
La empresa
Capacidad nueva sin capex inmobiliario en balance
Sale & leaseback
La empresa vende un activo que ya opera y lo toma en arriendo. Convierte ladrillo en caja para crecer, sin cambiar la operación ni el equipo.
DUEÑO
OPERA
GANA
Inversionista
La empresa
Liquidez inmediata y un balance más liviano
Deuda estructurada de proyecto
Crédito de construcción y refinanciamiento permanente con la banca o fondos de deuda, con garantías sobre el activo y los flujos. La empresa conserva la propiedad.
DUEÑO
OPERA
GANA
La empresa
La empresa
Plazo y costo de deuda acordes con la vida del activo
Qué activos
Frigoríficos y plantas de sacrificio (res, cerdo, ave). Plantas de corte, deshuese, empaque y valor agregado. Centros de distribución en temperatura controlada de productores, autoservicios, mayoristas y foodservice.
Frigorífico
Planta de cortes y deshuese
Valor agregado y case-ready
CEDIS en frío
Cross-dock refrigerado
Qué inversionistas
Inversionistas alternativos: family offices, fondos de deuda privada, vehículos inmobiliarios especializados y socios estratégicos. Tickets entre USD 15 y 100 millones por transacción.
El riesgo que nombramos primero
Una planta de proceso es un activo de uso especial y su valor residual depende del inquilino. Por esa razón la estructura contractual pesa más que el inmueble: plazo, garantía corporativa, indexación, derechos de sustitución y opción de compra. Sin esos términos, el inversionista castiga el precio y el cliente paga de más.
Guía descargable
Cómo financiar una planta sin enterrar el capital
Cinco estructuras para financiar capacidad de proceso y frío, la matemática del retorno sobre el capital empleado y los errores de diseño que encarecen la operación durante su vida útil.
Cuándo conviene build-to-suit, sale & leaseback o deuda, y cuándo ninguna
Plantilla de cálculo: ROCE con y sin componente inmobiliario
Los ocho términos del contrato que definen el precio del activo
Gracias. Tu documento está listo.
Descargar plantilla corporativa (PDF)

